"油改水"推动水性涂料大发展——2018年我国水性涂料行业发展趋势分析
随着环保政策的持续加码和消费者环保意识的日益增强,涂料行业正经历着一场深刻的变革。传统的溶剂型涂料因含有大量挥发性有机化合物(VOCs),对大气环境和人体健康造成危害,其生产和使用受到越来越严格的限制。在此背景下,以水为分散介质的水性涂料迎来了前所未有的发展机遇。2018年,我国水性涂料行业在“油改水”政策的推动下,呈现出快速发展的态势,并展现出若干显著的趋势。
一、环保政策驱动,“油改水”成为行业共识
国家及地方层面密集出台了一系列限制VOCs排放的法规和政策。2015年,财政部、国家税务总局联合发布《关于对电池、涂料征收消费税的通知》,对施工状态下VOCs含量高于420克/升的涂料征收消费税;2017年,环保部等多部门联合印发《“十三五”挥发性有机物污染防治工作方案》,明确提出将加快推进“油改水”进程;2018年,国务院发布《打赢蓝天保卫战三年行动计划》,进一步强化了重点区域和重点行业的VOCs治理要求。这些政策直接推动了工业涂装、家具制造、汽车制造、建筑装饰等领域从使用溶剂型涂料向水性涂料转型。越来越多的企业意识到,水性化不仅是满足环保合规的必然选择,更是提升企业绿色竞争力的重要途径。
二、技术进步显著,水性涂料性能持续提升
早期水性涂料在硬度、耐候性、耐化学品性等方面与传统溶剂型涂料存在一定差距,应用范围受限。随着水性树脂合成技术、交联固化技术及助剂技术的不断进步,水性涂料的综合性能大幅提高。例如,水性聚氨酯、水性丙烯酸、水性环氧等体系的研发日益成熟,部分产品已能达到甚至超过同类溶剂型涂料的性能指标。2018年,国内众多涂料企业和科研院所加大研发投入,推出了一系列适用于汽车、木器、集装箱、工程机械等领域的高性能水性涂料产品,有效解决了水性涂料在硬度、干燥速度、耐水性等方面的技术瓶颈,为“油改水”提供了坚实的技术支撑。
三、市场应用加速拓展,多领域齐头并进
在政策和技术双轮驱动下,2018年水性涂料在下游领域的应用呈现加速拓展态势。
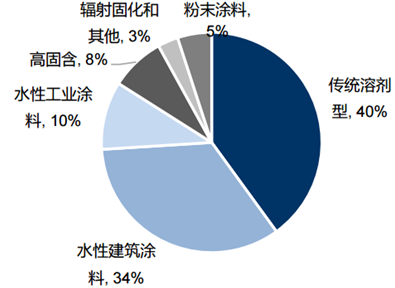
建筑涂料领域:水性建筑涂料早已占据主导地位,2018年其市场占比进一步巩固,内外墙涂料、防水涂料等产品水性化率持续提高,低VOCs、无添加、净味等环保型产品成为市场主流。
工业涂料领域:这是“油改水”的主战场。汽车涂装方面,水性中涂、水性色漆的应用比例不断提升,部分自主品牌车企已实现全水性化涂装;木器家具领域,水性木器漆在政策倒逼和消费升级的推动下迎来爆发式增长,珠江家具、联邦家私等知名企业率先完成“油改水”;集装箱、工程机械、钢结构等领域,水性涂料的应用也从试点示范走向批量应用,积累了丰富的施工经验。
其他领域:水性防腐涂料、水性塑料涂料、水性UV涂料等细分市场也呈现良好发展势头,应用边界不断拓宽。
四、行业格局深度调整,企业发展分化加剧
水性涂料的快速发展,对涂料企业的技术储备、生产工艺、设备改造提出了更高要求,也促使行业格局发生深刻变化。一方面,一些拥有核心技术、品牌优势和市场渠道的规模企业抢占先机,通过与下游客户紧密合作,提供配套的水性涂装解决方案,巩固和扩大市场份额。另一方面,大量不具备水性化能力的中小企业面临转型压力,部分企业因无法承担改造投入或难以突破技术门槛而被淘汰出局。与此一些上游原材料企业、涂装设备企业也积极融入水性涂料产业链,协同创新,共同推动产业生态的完善。
五、挑战与机遇并存,未来发展空间巨大
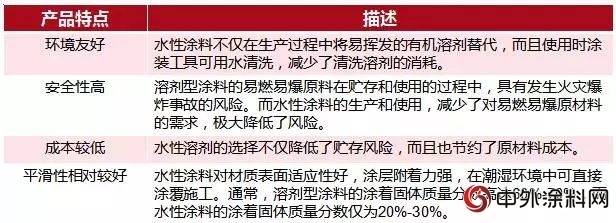
尽管水性涂料前景广阔,但其发展仍面临一些挑战。水性涂料的成本普遍高于传统溶剂型涂料,一定程度上影响了市场推广速度;在部分高端工业领域,水性涂料的性能与进口产品尚存差距,进口替代任重道远;再次,水性涂料的施工宽容度较低,对涂装环境和工艺控制要求更严,需要上下游协同改进。
挑战的背后是更大的机遇。随着环保法规的日趋严格、技术水平的不断提升以及消费端对健康环保的更高追求,水性涂料必将成为涂料行业的主流产品。预计未来几年,我国水性涂料市场将保持高速增长,在工业涂料领域的渗透率将显著提高。行业企业应抓住“油改水”的历史机遇,加大研发投入,提升产品品质,完善服务体系,共同推动水性涂料产业迈向高质量发展新阶段。
2018年我国水性涂料行业在“油改水”政策的推动下取得了长足进步,发展势头强劲,趋势明朗。在政策、技术、市场多方合力下,水性涂料正迎来大发展的黄金期,为涂料行业的绿色转型和可持续发展注入了强劲动力。
如若转载,请注明出处:http://www.shyin99.com/product/25.html
更新时间:2026-10-09 05:05:46